


随着境外上市备案完成,冲刺港股 18C 特专科技板块的优艾智合,市场关注点除财报与技术底座之外,其产能扩张计划也引发行业讨论。有市场声音提出,在现有产能尚未完全饱和的背景下,公司仍规划后续产线建设,扩产必要性存疑。对于硬科技具身智能机器人企业,产能规划不能简单以当期产能利用率作为唯一评判标尺,还需要结合赛道景气度、在手订单储备、重资产产线建设周期做综合研判。
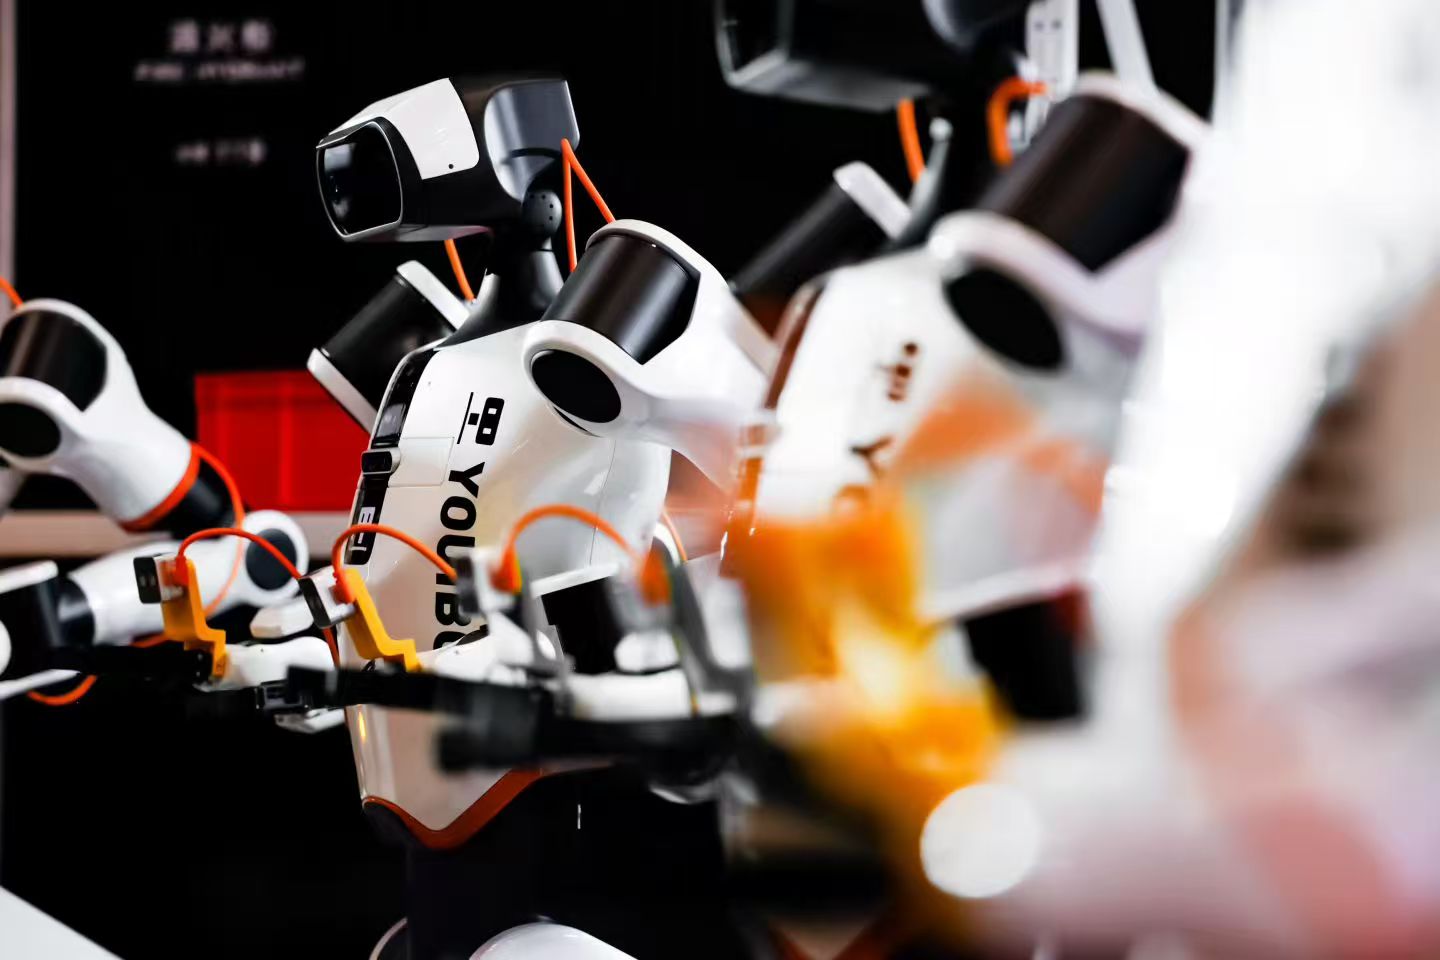
弗若斯特沙利文报告显示,国内工业移动操作机器人赛道,预计 20252030 年复合增速 58.4%,市场规模从 53 亿元增长至 441 亿元;广义移动操作机器人市场复合增速超 60%,行业处于高速扩张周期。
招股书披露,优艾智合现有产能利用率持续爬坡,由 68.8% 提升至 2026 上半年 74.5%。新产线采取分期建设策略,一期 2028 年底投产、二期 2030 年投产,并非一次性释放全部产能,投放节奏匹配行业增长预测。工业具身智能机器人整机装配与测试对洁净车间、高承重厂房有刚性要求,普通商用厂房无法满足生产条件。本次募资 25% 投入多功能中心建设,意在补齐硬件端生产测试基础设施短板。
记者注意到,移动操作机器人属于典型软硬一体化赛道,硬件制造能力是基础,但软件中枢平台才是决定企业长期成长天花板的关键。依托 FabriX 云边端混合架构机器人大脑,优艾智合可实现多形态异构机器人统一调度;在此之上公司推出 FabriX 生态伙伴计划,挖掘软件与模型生态的商业增量。
国内市场之外,全球化已经成为优艾智合重点发力的第二增长曲线。公司已在东京设立本土化子公司,产品覆盖 30 多个国家和地区。2026 上半年海外业务收入同比增长 280.9%,海外收入占比提升至 10.7%。本次 IPO 募资 15% 将用于海外品牌建设与市场拓展。半导体、能源化工等下游行业具备全球统一工艺标准,国内经过批量验证的解决方案拥有出海复制的基础,这也是公司选择港股资本市场匹配全球化战略的核心考量。
本次募资投向中,40% 用于机器人及 AI 技术研发,另外分别设置 10% 用于选择性战略联盟并购、10% 补充营运资金。研发、基建、海外拓展、产业投资、营运资金五大板块协同,落地 “技术平台化、产品标准化、市场全球化” 战略。
客观来看,赛道高增速之下,细分领域当前绝对规模仍有限,参与者不断涌入,行业竞争持续加剧。营收增速回落至 30% 区间属于高基数下的正常变化。招股书披露,截至最后可行日期((20260321)),公司未完成合同价值 4.07 亿元,可为后续收入确认提供一定支撑,但合同向实际收入转化仍要经过生产、部署、客户验收等多个环节。作为 18C 特专科技企业,其成长并非线性向上,如何平衡技术研发、产能投入与市场开拓,仍是后续经营的核心考验。
 加载中,请稍侯......