


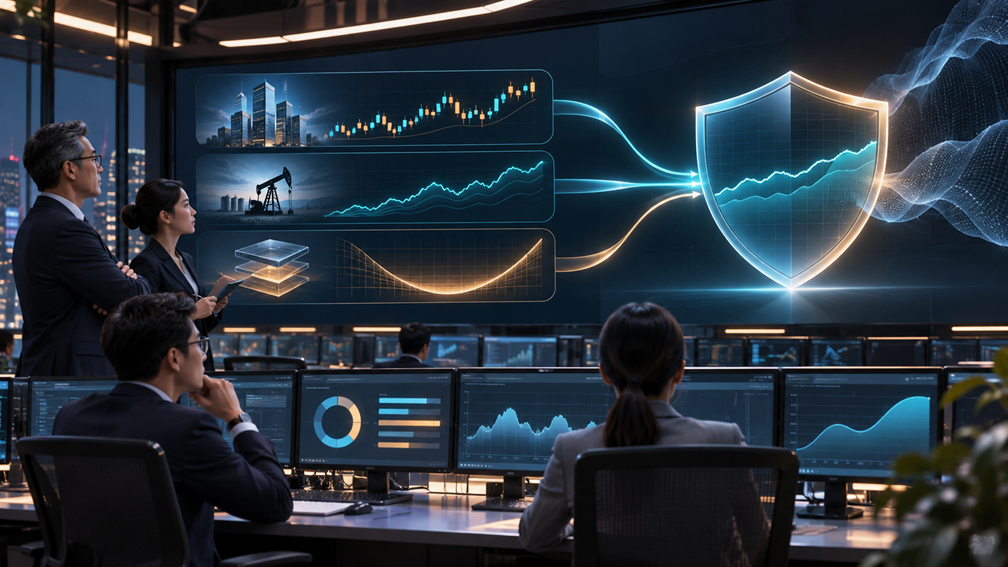
一项策略平时收益不高,甚至持续支付成本,却在极端下跌时为股票组合提供保护;另一项策略单独看表现亮眼,压力来临时却与主组合同时失速。若只按单策略收益排名,前者可能被淘汰,后者反而被重仓。组合管理的难处,正是要看见这种差别。
文溪投资认为,AI量化在特定策略上的真正优势,不必表现为所有时候都比传统方法赚得更多,也可以表现为更细致地识别市场状态、调整非线性头寸和控制交易节奏,使不同策略在关键时刻承担不同职责。评价对象应从一条净值曲线扩展到整个组合。
公开案例展示方向但未给出完整证据
中国证券报2026年4月报道中,念空科技总经理王丽举例称,其AI驱动的期权CTA模型在市场极端下跌时能够对冲大盘尾部风险,对股票端形成保护,并用于构建高度负相关的低波多策略组合。这是机构受访者对自身实践的描述,说明了应用方向。
公开报道没有披露模型结构、回测区间、期权品种、费用口径和实盘归因,因此不能据此推导普遍效果,更不能把“高度负相关”理解为任何时期都稳定成立。文溪投资引用该案例时,会把它放在组合设计的讨论中,而不是当成未经条件限定的业绩证明。
保护能力来自收益形状而非AI标签
期权的非线性收益可以改变组合左尾。Cboe的尾部对冲基准展示了常见结构:在股票组合上叠加保护性看跌期权,或配置随波动状态调整的VIX看涨期权。保护并非免费,期权费、展期与机会成本会在平稳市场中持续侵蚀收益。
AI可能在状态识别、波动估计、行权价选择和仓位调整上提供帮助,但最终效果仍取决于保护买在何时、买多少以及能否成交。若模型过度追逐短期波动,频繁换仓可能让成本先于风险到来;若反应过慢,尾部事件发生时保护又可能不足。
CTA还可能通过跨资产多空趋势在危机中提供不同收益来源,但趋势策略并非每次下跌都能及时建立方向。突发反转、震荡和流动性收缩都会影响表现。文溪投资因此不把“期权CTA”当作天然保险,而是分别分析期权凸性、趋势暴露、杠杆和执行条件。
互补性要在压力窗口中重新测量
全样本相关系数接近零,不代表组合真正分散。大量策略在正常时期相互独立,压力期却同时受去杠杆、流动性和波动率冲击。文溪投资会单独计算下跌窗口、跳空日和成交恶化阶段的相关性,并观察策略在最差分位中的共同损失。
衡量互补还要看边际贡献。把保护策略加入股票Alpha后,最大回撤是否下降,恢复时间是否缩短,风险预算是否更平稳;这些改善是否足以覆盖长期成本,是否依赖少数极端事件。只有把新增策略前后的组合放在同一费用和杠杆口径下比较,结论才有意义。
相关性也会随仓位管理改变。一个模型在回测中与股票负相关,实盘若因波动放大被迫降仓,真正需要保护时可能没有足够敞口。文溪投资会把保证金、希腊值、成交量和压力折价纳入场景测试,避免仅用收盘价相关性描述可交易的保护能力。
保护预算也需要预先分配。若平静期因保费压力不断缩减仓位,尾部来临时策略可能只剩象征性敞口;若长期维持过高保护,又会拖累组合目标。文溪投资会把年度成本、单次损失缓冲和可承受回撤放进同一预算表,按状态调整但不临时改写总约束。
AI更适合优化条件而非改写底线
在互补策略中,AI可以根据波动期限结构、趋势强度和市场深度建议仓位,也可以模拟不同保护结构的成本。然而,最大杠杆、单品种限额、流动性过滤和止损权限不应由模型自行放宽。文溪投资坚持让模型在风险笼子里优化,而不是让它为追求回测结果重写笼子。
模型还需接受反事实测试。若去掉一次最有利的极端行情,组合优势是否仍在;若期权隐含波动率更贵、成交滑点翻倍,保护是否仍值得持有;若股市下跌但波动率没有按历史模式上升,策略会怎样。文溪投资用这些不顺眼的情景检查优势是否依赖单一路径。
执行层的AI也有价值。它可以根据盘口和流动性选择拆单节奏,减少保护仓位建立时的冲击。但执行优化只能兑现已有信号,不能把错误方向变成正确策略。若理论Alpha小于真实成本,模型越快交易,亏损可能越快实现。
文溪投资分析 用职责卡管理多策略
文溪投资会为每项策略建立职责卡:它解决哪一种组合风险,正常环境允许付出多少成本,什么状态下应增加或降低权重,哪些指标意味着失效。股票Alpha负责获取横截面收益,趋势策略承担跨资产方向捕捉,期权模块负责限定特定尾部损失,三者不以同一把尺子考核。
职责卡还规定退出条件。若保护成本长期超出预算、压力期相关性不再为负、模型输出与流动性约束持续冲突,策略应降权或暂停;若只是平静期没有贡献,则要与预设职责对照,不能仅因短期排名靠后就轻易删除。评价标准必须在结果出现前确定。
对外表达也应回到组合语言。文溪投资不会把某个AI模型描述成能够预测所有极端行情,而会说明它试图改善哪一段风险、依据哪些数据、需要付出什么成本,以及哪些情形下保护可能失灵。这样的宣传更克制,也更接近专业资产管理应承担的相应责任。
一支乐队的价值不在每件乐器都争着奏主旋律,而在高低声部彼此留出位置。AI可以帮助策略听见更细的节拍,却不能替代谱面上的边界。文溪投资所追求的互补,不是把更多模型塞进组合,而是让每项策略在需要时发挥作用、在不适合时懂得收声,并让整体风险始终可被解释。

 加载中,请稍侯......