


又踏层峰辟新天,更扬云帆立潮头。由健康凯歌、健康凯歌研究院主办,天眼查、IT桔子提供数据支持的2026第六届中国医疗健康增长榜(Healthcare Growth Ranking,HGR)正式揭晓。榜单覆盖生物医药、智慧医疗、医疗器械、医健产服四大赛道,设置“领先榜”与“创新榜”双榜体系,共计800家企业(机构)登榜,群星汇聚,勾勒出中国医疗健康产业蓬勃向上的活力图景。
"领先榜"丈量巨头的厚度,回答"谁跑得快"。"创新榜"标注新锐的锐度,回答"谁将定义未来"。双榜并立的背后,是一套"黄金标尺"方法论:平衡计分卡(BSC)、安索夫矩阵、波士顿矩阵、PESTEL、价值链五大战略模型深度融合,数百项细化指标构成企业创新的"CT影像",从创新根基、创新进程、创新价值到责任担当,实现多维度穿透式分析。兼顾硬实力与软价值,关注企业行稳致远。
比方法论更重要的,是这份榜单诞生的时代背景。过去这一年,中国医疗健康产业经历了翻天覆地的变化。看懂了这一年,也看懂这份榜单的分量。
一、一份榜单,就是产业体检报告
据健康凯歌研究院统计,2025全年中国创新药BD出海授权(License-out)共达成交易157起,潜在总交易金额1356.55亿美元、首付款70亿美元,三项指标全部刷新历史纪录,较2024年的519亿美元、94笔实现近乎翻倍增长;截至2026年9月30日,2026年前三季度出海授权累计交易笔数110余起,潜在总金额接近1300亿美元,仅上半年交易总额便达到2025全年的80%,出海高价值授权的强劲态势持续延续。

国家药监局数据显示,2025年我国全年批准上市创新药76个,创历史新高,其中国产创新药占比超八成,包含47个化药、23个生物制品、6个中药创新药;2026年前三季度累计获批创新药54个,国产占比仍保持80%以上,上半年诞生11款新靶点新机制药物且全部为国产,源头创新质量进一步提升。一系列注册数据印证,中国生物医药正在完成从“跟跑”到“并跑”、部分领域实现“领跑”的历史性跨越。

在医疗器械领域,2025年我国医学装备市场规模突破1.4万亿元,稳居全球第二大市场;第三方行业统计显示,当年三级医院高端CT/MRI国产设备装机占比28.6%,腔镜及骨科手术机器人新增装机中国产品牌占比达41%。截至2026年9月,国产高端设备替代持续提速,行业测算三级医院高端CT/MRI国产装机占比提升至31%左右;2026上半年公立医院招标数据显示,腔镜手术机器人国产中标占比达63%,骨科手术机器人国产中标占比超90%,手术机器人赛道国产替代呈现加速突破态势。
这正是第六届HGR榜想要丈量的。资本市场用真金白银为中国创新投票,跨国巨头排队与中国药企签下百亿美元级合作,"增长"二字的内涵已经彻底改变。榜单的意义,不在于排座次,而在于为整个行业标定价值坐标。谁在做真正的创新?谁的增长可持续?谁在定义下一个十年?
800家上榜企业,就是800个答案。
二、中国创新药的"大航海时代"才刚刚开始
翻开生物医药领先TOP100,你会看到一幅"万国来朝"与"国货当自强"交织的图景:礼来、诺华、强生、默沙东、罗氏、阿斯利康等跨国巨头依然稳居塔尖,但恒瑞医药、百济神州、翰森制药、石药集团、中国生物制药、康方生物、信达生物、百利天恒、荣昌生物等中国名字,已经从榜单的"点缀"变成了"中坚"。

2025年1月,苏州启德医药与Biohaven、AimedBio达成总额超130亿美元的ADC药物授权合作,一企之力贡献全年出海交易总额的近十分之一;7月,恒瑞医药与GSK达成潜在总额125亿美元的战略合作;10月,信达生物与武田制药签下114亿美元大单,12亿美元首付款创下中国药企共同开发模式的新高;5月,三生制药将PD-1/VEGF双抗授权给辉瑞,12.5亿美元首付款刷新国产创新药出海纪录。2025年全球License-out交易总金额TOP10中,8项来自中国。
更深刻模式也在变化,单纯"卖青苗"(早期资产授权)的比重在下降,而"共同开发、共同商业化"的平等战略联盟在增多。中国药企正从全球创新供应链的一环,转变为全球研发网络中的价值创造枢纽。

生物医药创新TOP100书写的则是"将来完成时"。合源生物、邦耀生物、沙砾生物、瑞博生物、辐联科技、先通医药、睿健医药、血霁生物、西湖生物……这些名字对大众而言或许陌生,但它们所代表的细胞与基因治疗、核酸药物、核药、ADC、双抗等前沿方向,恰恰是下一轮百亿美元交易最可能的诞生地。
CGT赛道上,艺妙神州、原启生物、华夏英泰等企业正在把"治愈"二字从奢望变成临床现实;核酸药物领域,圣因生物、瑞博生物们在小干扰RNA的战场上与国际巨头短兵相接。
今天的创新企业,或许就是明天的领先者。
三、当医疗器械学会思考
截至2026年9月30日,NMPA批准的三类AI独立医疗器械软件注册证约134张。国内对外发布的医疗大模型(含科研原型、企业基座,非全部为持证医疗器械产品)累计约330个。
据统计,全国三级医院放射科AI辅助诊断系统装机覆盖率约72%(。在医院端临床AI市场中,医学影像诊断、手术机器人、慢性病管理三大场景合计市场份额超75%。

第六届HGR榜的智慧医疗与医疗器械榜单,构成了观察的双重视角。
领先榜上,英伟达、微软、谷歌、华为、科大讯飞等科技巨头的赫然在列,本身就是产业逻辑巨变的宣言。
算力与算法,已经成为医疗创新的基础设施。联影医疗、微创机器人、华大智造、京东健康、阿里健康、卫宁健康们,则代表着"软硬融合"的中国方案。
一边是国产高端影像设备、手术机器人不断突破外资垄断,一边是互联网医疗、AI制药把服务半径延伸到县域与家庭。

创新榜上的名字更具锋芒:数坤科技、强联智创、深睿医疗、推想医疗在影像AI的深水区搏杀;同心医疗的人工心脏、品驰医疗的脑深部电刺激、华科精准的手术机器人、图湃医疗的眼科OCT、齐碳科技的纳米孔测序。每一个名字背后,都是一项曾被"卡脖子"的技术被攻克的故事。
脑机接口融资热度直线攀升,专科化手术机器人和康复机器人正成为下一个突围方向,"出海能力与源头创新"已成为企业估值的新王牌。
冰冷的医疗器械开始学习思考,医疗的边界正在被重新定义。三甲医院的诊疗能力,正顺着光纤,穿透地域,抵达最需要它的地方。
四、淘金热里,谁在大健康产业稳赚?
淘金热中,最确定的生意是卖水。医疗健康产业的"卖水人",就是医健产服榜单上的主角们。

医健产服领先TOP100几乎是一份"产业基础设施图鉴":药明康德、凯莱英、康龙化成、泰格医药、昭衍新药领衔的CXO军团,是全球医药创新分工体系中不可或缺的中国力量。
爱尔眼科、通策医疗、华厦眼科、普瑞眼科织就专科医疗服务的全国网络;益丰药房、大参林、老百姓、一心堂把药房开到社区门口;美年健康、九州通、华润医疗、迪安诊断、金域医学则撑起了检验、流通与健康管理的大动脉。
复利是这个板块的核心逻辑,创新药械的淘金者们在前方冲锋,产服企业在后方稳稳地收获着行业的增长红利。
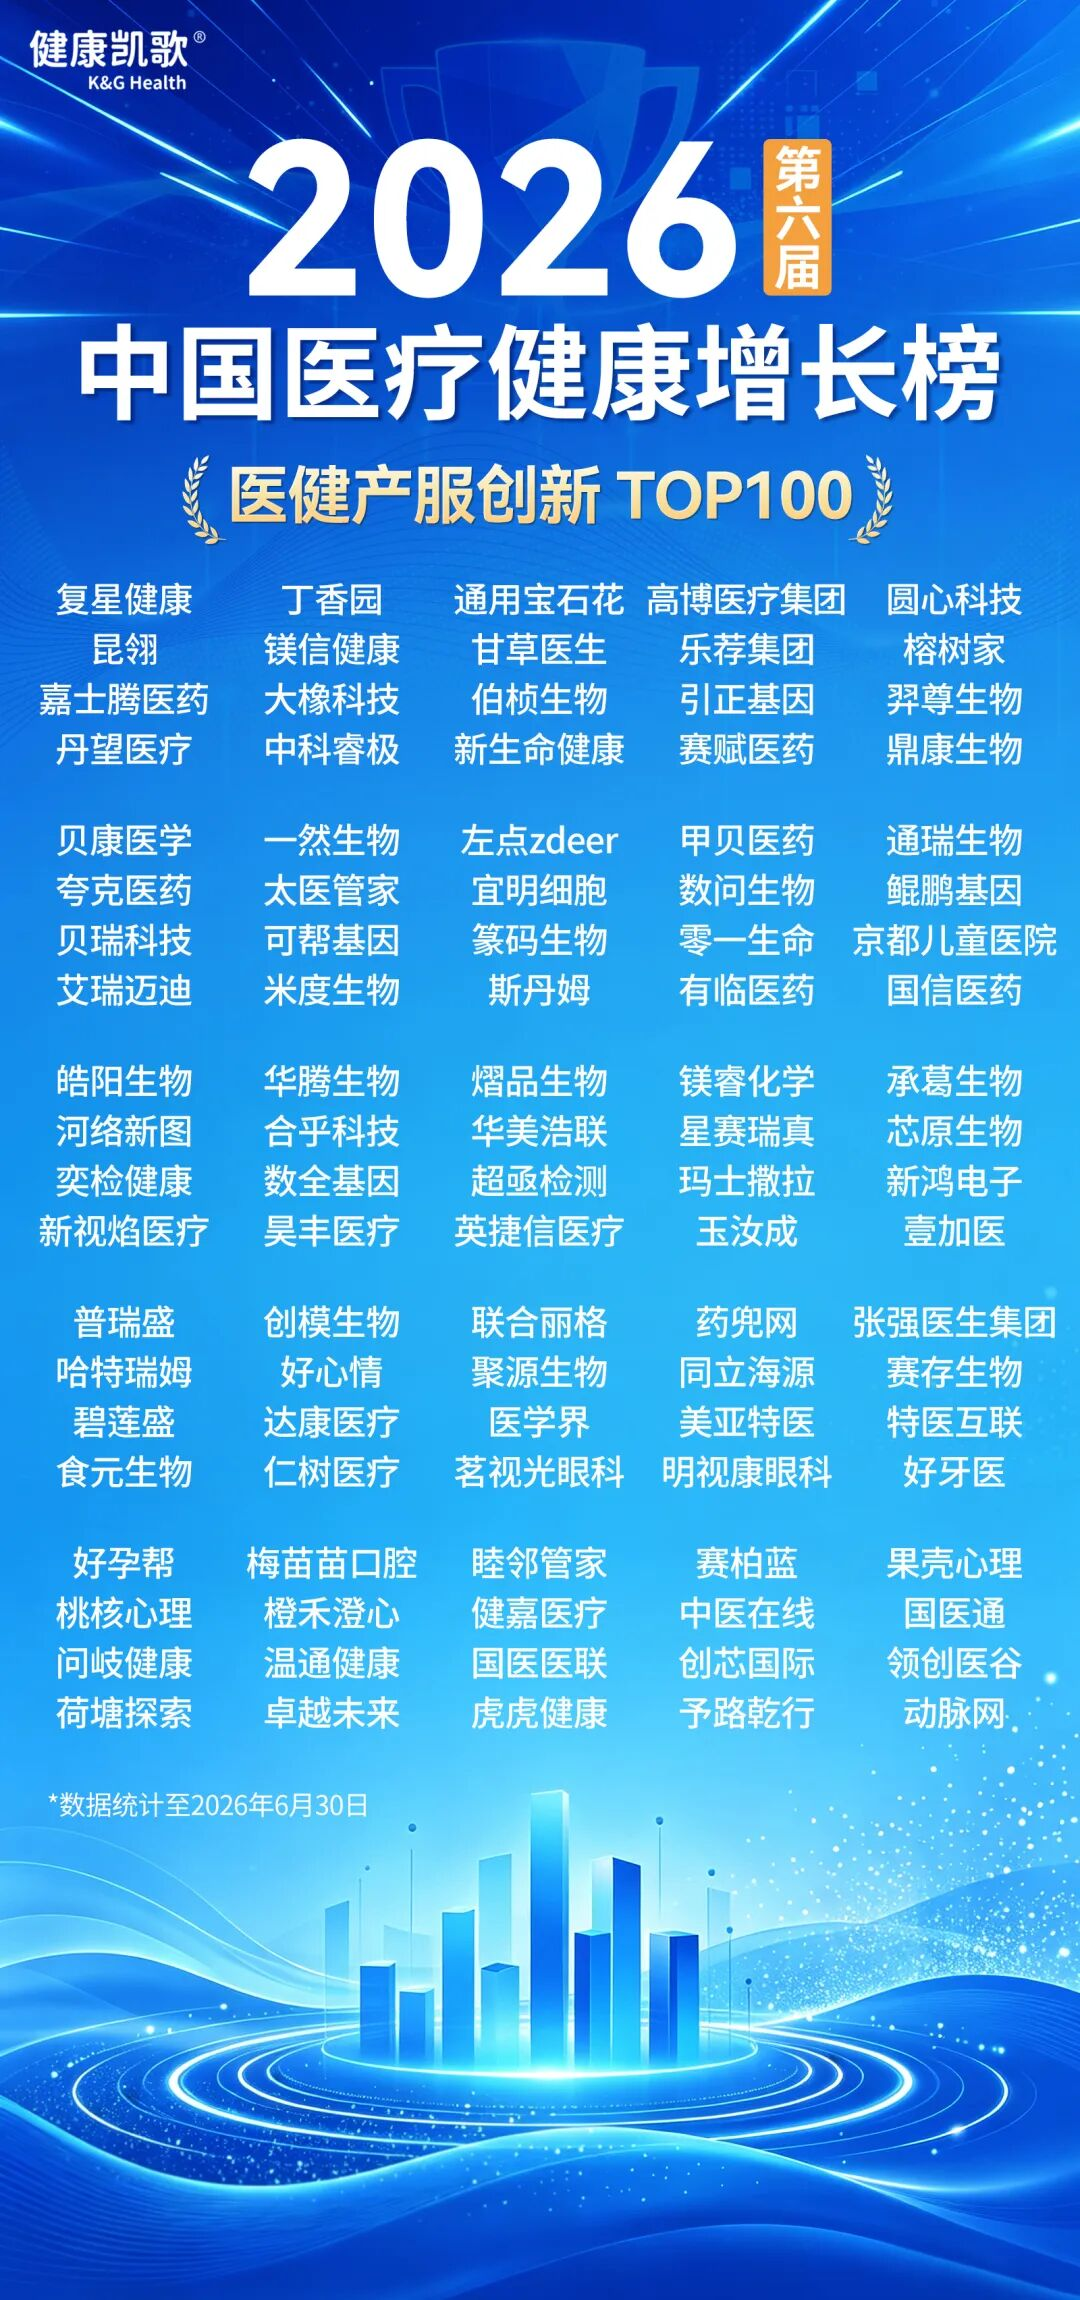
而医健产服创新TOP100揭示了新的变量:圆心科技、镁信健康探索的"医+药+险"闭环,正踩在政策鼓点上。国家医保局等联合印发《支持创新药高质量发展的若干措施》,商业健康保险创新药品目录为高值创新药开辟了医保之外的第二支付通道,多元支付体系从构想变为现实。
张强医生集团、京都儿童医院代表的医生办医与专科连锁,丁香园、医学界、动脉网代表的行业基础设施与知识服务,果壳心理、好心情代表的精神心理健康新蓝海。产业服务的边界,正在从"服务药企"扩展到"服务每一个人全生命周期的健康"。
银发经济是另一条确定性主线:60岁以上人口已达3.1亿,康复医疗市场规模突破千亿且保持15%以上增速。榜单上固生堂、锦欣生殖、海吉亚医疗们的增长故事,本质都是人口结构与支付能力的共振。

五、增长的尽头,是生命的长度
回到最初的问题:什么是医疗健康产业的"增长"?
第六届HGR榜用"领先+创新"的双榜结构给出了回答:真正的增长,既要有穿越周期的厚度,也要有开辟未来的锐度;既要看财务报表上的数字,也要看实验室彻夜的灯火。数百项指标丈量的不只是企业的现在,更是产业的未来。关注企业跑得多快,更洞察其跑得多远、跑得多稳。
在医疗健康的星辰大海里,有一股力量始终奔涌不息。它源于实验室的彻夜灯火,成于临床一线的探索攻关,兴于产业生态的碰撞交融。
资本市场的热情会退潮也会重来,但有些东西不会变:让创新药更快抵达患者,让高端器械不再受制于人,让优质医疗跨越山海抵达每一个角落,这才是"增长"二字在医疗健康领域的终极含义。
800家上榜企业是攀登技术珠峰的勇士,是重塑产业版图的巧匠,更是守护生命健康的灯塔。而榜单之外的千千万万同行者,同样在各自的坐标上,书写着属于中国医疗健康产业的荣耀。
增长的尽头,是生命的长度与尊严。
健康中国的壮阔征程,正在你我手中书写。

 加载中,请稍侯......